A problemática da reforma das pensões de reforma

(Créditos fotográficos: Joseph Corl – Unsplash)
A subida galopante do custo de vida, o aumento da idade no trabalho, a magreza dos salários e a exiguidade das pensões de reforma, para a maioria dos trabalhadores, em contraste com as pensões obscenas de uns poucos, induzem uma onda de insatisfação que tem vindo para as ruas, em determinados países, a vários pretextos, como a carência de habitação, o desinvestimento na educação, a degradação dos serviços de saúde ou a perda de direitos laborais. E os decisores políticos têm dificuldade em se explicar e em responder às reivindicações.
***
(pt.wikipedia.org)
A 17 de novembro, a cinco meses da eleição presidencial francesa, Marine Le Pen, candidata do Rassemblement National (RN), de extrema-direita, garantiu, em conferência de imprensa, que a sua reforma governativa fará recuar a idade de saída do trabalho para a reforma para 62 ou mesmo 60 anos, sendo iniciada logo na sua chegada ao poder, e considerou a hipótese de um referendo para aprovar tal medida.
Neste sentido, a candidata do RN assegurou que pretende “abolir a reforma Borne, a 1 de janeiro de 2028”, precisando que “centenas de milhares de trabalhadores” poderão sair para a reforma, “entre dois e três anos” mais cedo do que o previsto pela lei atual. No entanto, conta manter a idade de 67 anos para se poder aceder a uma pensão completa, mesmo que não seja atingido o número exigido de trimestres de contribuições. “Assim, irão para a reforma, antes de acumularem riscos de doença, invalidez ou desemprego involuntário”, prometeu, indicando que o projeto permitirá “indexar todas as pensões nos próximos cinco anos”.
Somme. (assemblee-nationale.fr)
Jean-Philippe Tanguy, deputado do RN pela Somme, responsável pelo programa económico de Marine Le Pen, diz que a medida importará em 18,6 mil milhões de euros, reduzidos para 10,1 mil milhões líquidos, graças às poupanças resultantes da reorientação das contribuições patronais. E Marine Le Pen garantiu tratar-se de projeto “totalmente financiado”, assim como prometeu “reduzir para metade o défice do sistema herdado de Emmanuel Macron, até 2032”.
(Créditos fotográficos: aphael ATTAL @BootEXE
– pt.wikipedia.org)
Jordan Bardella, líder do RN prevê um terceiro “parâmetro de cálculo” com “a idade de entrada no mercado de trabalho”, que será acionado “a partir do primeiro emprego estável”, definido como um período de seis meses a tempo completo, “podendo incluir o tempo de uma aprendizagem ou de uma formação em regime de alternância validada”.
Serão criadas “cinco categorias” com “progressividade”: um primeiro emprego estável antes dos 20 anos, entre 20 e 21 anos, entre 21 e 22 anos, entre 22 e 23 anos e depois dos 23 anos. Cada categoria terá uma idade de abertura de direitos, entre 60 e 62 anos, e um número mínimo de trimestres, entre 160 e 168. E, para validar um trimestre, é necessário trabalhar, “pelo menos, a meio tempo, durante um trimestre e sem critério de salário”. A regra atual é de 150 horas trabalhadas ao salário mínimo.
Marine Le Pen quer também introduzir um “pilar de capitalização” obrigatório para completar o sistema por repartição e derrubar o que chama “um dos últimos privilégios” da França, isto é, “o privilégio de acesso aos serviços financeiros”. Na sua ótica, este dispositivo “permitirá constituir um fundo de pensões de quase 900 mil milhões de euros, numa única geração” – uma “promessa maior” e “uma nova conquista social para os trabalhadores”. Esta pensão complementar, à qual terão direito todos os trabalhadores com menos de 52 anos, em 1 de janeiro de 2028, deverá garantir a cada um “um capital de várias dezenas de milhares de euros, no mínimo”, no momento da saída para a reforma.
Esta reforma não criará outros encargos, mas assentará em contribuições patronais já existentes, pois o objetivo é reorientar uma parte dessas contribuições para poupanças dedicadas às pensões. Para tanto, o RN reafetará as contribuições do dispositivo “1 % logement” e “as do Fundo nacional de ajuda à habitação e metade das ligadas à formação profissional”, ou seja, “um fluxo mínimo de 12 mil milhões de euros, por ano, canalizado para um fundo de capitalização universal e individual gerido pela Caisse des Dépôts et Consignations, com rendibilidade média anual entre 4 e 6 %”. Isto corresponderia a 500 euros capitalizados em média, por ano, para cada trabalhador. Assim, iniciando a carreira em 2028, uma pessoa teria um capital de cerca de 81 mil euros, no momento da reforma.
A lei Borne, reforma emblemática do segundo mandato de Emmanuel Macron, previa o adiamento gradual da idade legal de saída para a reforma de 62 para 64 anos (em 2030), mas ficou em pausa, devido à contestação social massiva e no contexto da perda da maioria presidencial, após a falhada dissolução parlamentar de 2024, devendo retomar o seu curso no início de 2028, salvo se for aprovada outra lei sobre o tema depois da eleição presidencial.
***
É óbvio que o projeto é uma cartada política e propagandística, mas não deixa de pôr o dedo numa questão fulcral da sociedade hodierna. A entrada no mercado do trabalho é cada vez mais tardia, o emprego é cada vez mais precário, os salários não acompanham o aumento do custo de vida, os descontos para a Segurança Social não podem ser elevados e as pessoas temem as situações de desemprego, de doença e de velhice.
Por outro lado, o aumento da esperança média de vida e o envelhecimento populacional levam as novas gerações, que esperam pensões de reforma baixas, a terem de contribuir para muitos dos atuais pensionistas. E, entretanto, os governos preferem investir na defesa (para a guerra) a robustecer o Estado social.
***
Por conseguinte, a necessidade financeira – a que se juntam normas em mudança (aumento da idade da reforma, penalizações e quebra de montantes), alterações demográficas e persistentes faltas de mão de obra – levam a que cerca de 13% dos pensionistas na União Europeia (UE) continuem a trabalhar. Na verdade, os rendimentos das pensões são inferiores aos salários no final da carreira, em todos os países europeus. Na UE, quem ganhasse 100 € (euros), entre os 50 e os 59 anos, receberia 58 € de rendimento de pensão entre os 65 e os 74 anos, em 2023, segundo o Eurostat. Ora isto, torna difícil a muitos idosos manterem o seu nível de vida, depois da reforma, e quase um em cada seis pensionistas, na UE, está em risco de pobreza.
Muitos pensionistas trabalham após a reforma. A principal razão, entre as diversas, é o gosto pelo trabalho e o desejo de se manterem produtivos (36,3%), mas a necessidade financeira (28,6%) também é fator importante. Em 2023 (os últimos dados do Eurostat ficaram disponíveis em 2026), na UE, 12,9% das pessoas trabalha nos seis meses após receberem a primeira pensão de velhice. A situação varia muito, na Europa, indo de 1,7% na Roménia a 54,9% na Estónia.
A proporção de pessoas que continuam a trabalhar é também superior a duas em cinco, na Letónia (44,2%), na Lituânia (43,7%) e na Suécia (41,7%). Seguem este grupo de topo dois outros países nórdicos – a Noruega (37,7%) e a Finlândia (28,5%) –, com Chipre (29,7%) a meio da tabela. Além da Roménia (1,7%), a proporção é muito baixa na Grécia (4,2%), na Espanha (4,5%) e na Croácia (5%).
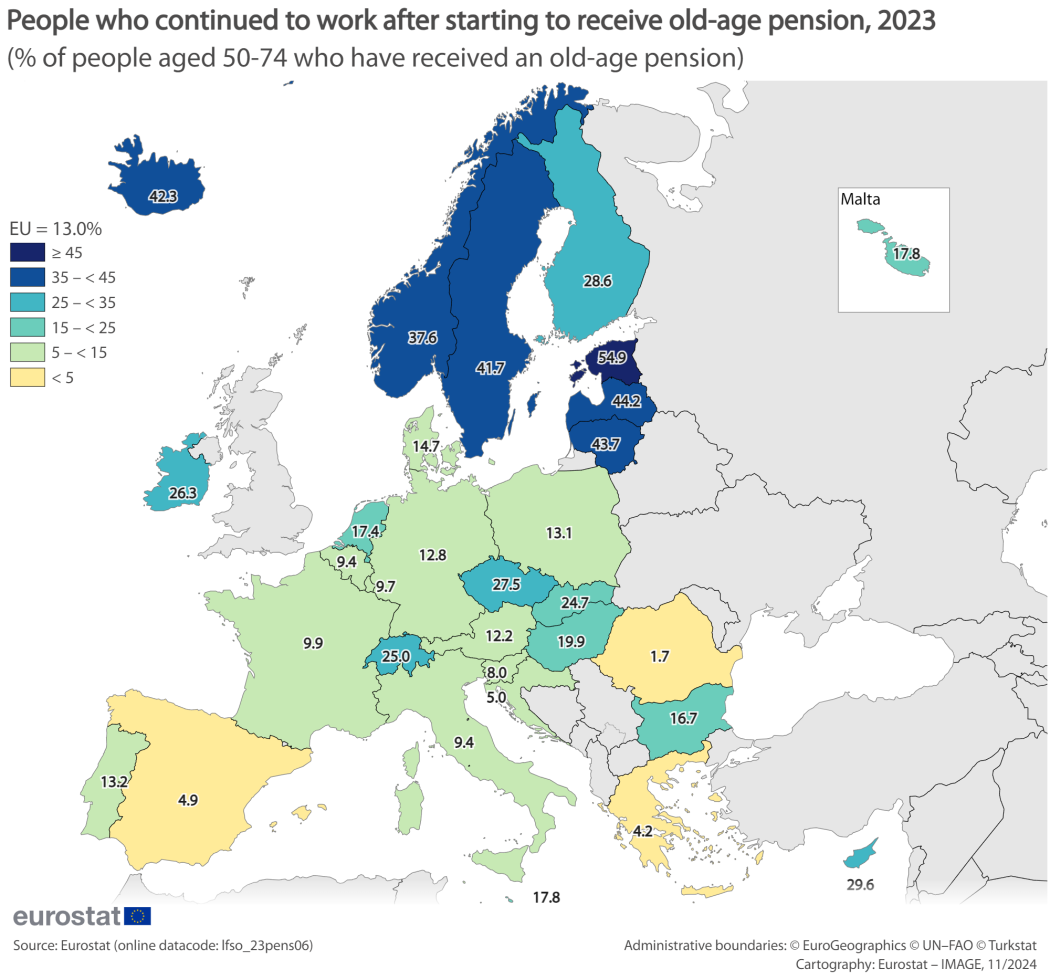
O professor Platon Tinios, da Universidade do Pireu, lembra que a Grécia tinha posição muito rígida, face a pensionistas que trabalhavam, mas o agravamento da crise, os cortes nas pensões e a reforma do sistema, levaram à suavização. Além disso, uma alteração legislativa de 2022 levou a forte aumento no número de pensionistas registados como trabalhadores. Porém, esse aumento não está refletido nos dados, por ter efeitos depois da segunda metade de 2023.
Grécia. (linkedin.com/in/platon-tinios)
Em vários países, a necessidade financeira, isto é, o facto de o rendimento da pensão ser insuficiente, é a principal razão para continuar a trabalhar. Entre quem continua a trabalhar, a percentagem de quem indica a necessidade financeira como motivo varia de 9,4%, na Suécia, a 68,5%, em Chipre. Na Roménia (54,3%) e na Bulgária (53,6%), mais de metade afirmou manter-se a trabalhar por necessidade financeira. A proporção também é superior a um terço, na Croácia (48,2%), na Letónia (47,9%), em Portugal (39%), na Hungria (38,1%), na França (37,7%) e na Alemanha (35,8%). Uma grande proporção destas respostas sugere que o sistema de pensões dos respetivos países é insuficiente e incapaz de garantir rendimentos suficientes.
Entre as quatro maiores economias da UE, a Espanha regista a taxa mais baixa, com 19,6%. A Itália (29,7%) fica ligeiramente acima da média da UE. No extremo inferior, a Noruega (9,8%) surge perto da Suécia (9,4%). Na Chéquia e no Luxemburgo, a proporção de pensionistas que continuam a trabalhar por necessidade financeira permanece abaixo dos 15%.
Combinando a proporção de pensionistas que trabalham após a reforma com a proporção que aponta a necessidade financeira como principal razão, obtém-se a percentagem global de pensionistas que trabalham por necessidade financeira. Assim, na UE, este valor é de 3,7%, variando entre 0,9%, na Roménia, e 21,2%, na Letónia. Chipre (20,3%) também ultrapassa um em cada cinco, enquanto a Estónia (17,3%) e a Lituânia apresentam, igualmente, valores de dois dígitos. Nos Estados bálticos, o principal fator é a necessidade financeira, porque as pensões, nesses países, estão muito abaixo da média europeia. Por isso, enquanto as pessoas têm capacidade para trabalhar, fazem-no, para aguentarem um nível de vida digno.
Na Bulgária (8,9%), na Hungria (7,7%) e na Eslováquia (7,5%), pelo menos, 7,5% de todos os pensionistas continuam a trabalhar por necessidade financeira.
Entre as grandes economias, a Alemanha regista a taxa mais elevada, de 4,5%, enquanto a França (3,7%) coincide com a média da UE. A Espanha (1%) tem a menor proporção de pensionistas que trabalham por necessidade financeira. E a Itália fica pouco acima, com 2,8%.
O professor Kène Henkens, do Instituto Interdisciplinar de Demografia dos Países Baixos (NIDI), assinalou que, em países com pensões baixas, as pessoas têm maior probabilidade de continuar a trabalhar. Mas também se observa, em países com boas pensões, um aumento do trabalho após a reforma, por várias razões. Com efeito, os reformados estão mais saudáveis, têm níveis de educação mais elevados do que antes e mantêm uma ligação mais forte ao mercado de trabalho.
Demografia dos Países Baixos. (nidi.nl)
Os dados do Eurostat mostram que a maioria dos reformados que trabalha o faz, sobretudo, por prazer e para se integrar socialmente. Ora, esta evolução é reforçada pela mudança de normas sobre trabalho, após a reforma, nas empresas. Por exemplo, nos Países Baixos, os empregadores estão mais favoráveis à contratação de trabalhadores para lá da idade da reforma, em virtude da evolução demográfica e da persistência de penúrias de mão de obra. Ali, os reformados são vistos como uma reserva adicional de força de trabalho.
Muitos pensionistas, em países mais pobres, podem querer trabalhar, mas não encontrar emprego, pelo que as estatísticas só abrangem quem está a trabalhar. O número de reformados que gostariam de trabalhar, mas estão, involuntariamente, fora do mercado pode variar bastante de país para país. No entanto, é de considerar que a possibilidade de pensionistas trabalharem é um elemento importante de uma estratégia de envelhecimento ativo e pode ser fator de flexibilidade para facilitar a transição do trabalho a tempo inteiro para a reforma completa. Permite também que a sociedade beneficie das competências dos cidadãos mais idosos, ajudando a colmatar lacunas no mercado de trabalho provocadas por fatores demográficos.
Estónia. (tlu.ee)
O professor Lauri Leppik, da Universidade de Tallinn, lembrou que “necessidade financeira” é um conceito relativo, que não se relaciona só com o valor absoluto da pensão pública. Embora os motivos económicos – necessidade financeira ou vontade de complementar a pensão pública com rendimentos do trabalho – sejam fatores relevantes que subjazem ao fenómeno dos pensionistas que trabalham, a ligação entre a suficiência das pensões e o emprego na idade de reforma não é linear, sendo mais complexa e polícroma.
***
A esperança de vida e os anos passados na reforma aumentam, em toda a Europa. Em resposta, muitos países aumentam a idade da reforma. A Dinamarca decidiu aumentar essa idade para 70 anos, até 2040. Vários outros países europeus também adotaram leis para aumentar a idade da reforma, nos próximos anos. Para a Organização para a Cooperação e Desenvolvimento Económico (OCDE), a Dinamarca será líder em 2060, com as pessoas a reformarem-se aos 74 anos.
Três países nórdicos – a Dinamarca, a Noruega, a Islândia – e a Itália, têm a idade de reforma mais elevada, 67 anos, para os homens e para as mulheres. A idade da reforma é também superior a 65 anos, em vários outros países, incluindo os Países Baixos (66,6), o Reino Unido e a Irlanda (ambos com 66), a Alemanha (65,8) e Portugal (66,7). A média da UE-27 é de 64 anos e sete meses, para homens, e 63 anos e oito meses, para mulheres; e a da OCDE, é de 64 anos e cinco meses, para homens, e 63 anos e sete meses, para mulheres.
***
Embora 22% dos jovens da UE aponte as pensões como uma das principais preocupações, 30% dos inquiridos diz ter um conhecimento limitado sobre o funcionamento do sistema. Os jovens dinamarqueses e franceses são os que menos dizem saber como funciona o sistema de pensões, com 34% e 33%. Já os italianos e os espanhóis afirmam conhecer melhor o sistema.
O relatório Voices for Choices 2026 inquiriu dois mil jovens europeus entre os 18 e os 35 anos, na Dinamarca, na França, na Alemanha, na Itália, na Polónia e na Espanha. Quase metade dos inquiridos disse estar a descontar para um regime de pensões, enquanto 9% disse não tencionar fazer quaisquer contribuições. Ainda assim, apesar deste nível de participação, só 17% acredita que a pensão será suficiente e 43% antecipa que ficará aquém das necessidades.
As fontes de rendimento dos idosos europeus, na maioria pensionistas, variam em toda a Europa. Em média, as transferências públicas, como as pensões ligadas às remunerações, e as transferências profissionais privadas, como as pensões obrigatórias e os subsídios por morte, representam, respetivamente, 56% e 7% dos rendimentos das pessoas mais velhas. Cerca de 80% dos rendimentos dos idosos na Áustria, na Bélgica, na Finlândia, na França e no Luxemburgo, provém de transferências públicas. Todavia, os atuais jovens só daqui a muitos anos começarão a receber as pensões. A ideia de trabalhar mais tempo raramente agrada, mas as expetativas sobre quanto tempo terão de trabalhar antes da reforma também variam na Europa.
Os jovens da Dinamarca e da Itália esperam ter carreiras mais longas, enquanto, na França e na Polónia, é mais provável que imaginem sair mais cedo do mercado de trabalho.
A maioria dos inquiridos na Espanha, na Itália, na Alemanha, na Polónia e na França considera o sistema de pensões esgotado e necessitado de reformas, enquanto 43% dos dinamarqueses entende que funciona bem e não carece de mudanças, mas os jovens da UE dividem-se na disposição a sacrificar-se em nome da reforma das pensões. Enquanto 45% defendem mudanças que evitem medidas impopulares, com a França e a Dinamarca a revelarem menor apetência por reformas duras, 40% julga que a reforma deve avançar, mesmo com políticas difíceis.
***
Medidas como as preconizadas por Marine Le Pen não resolvem os problemas. Veja-se que a totalidade da pensão será recebida, depois dos 67 anos. Todavia, ou os partidos moderados lançam mãos à obra pelo Estado social (no caso, robustecendo a Segurança Social e a diversidades das fontes do seu financiamento) ou a extrema-direita se arvorará em salvadora do futuro. E, mais uma vez, migrantes, trabalhadores, idosos e pobres ficarão para trás, como sempre!
.
19/11/2026