As leis que protegem quem já tem: a arquitectura da opacidade

(Imagem gerada por IA – chatgpt.com)
Este ensaio jornalístico analisa a continuidade histórica entre a legitimação religiosa da hierarquia feudal, a indemnização paga aos donos de escravos pela abolição da escravatura no Império Britânico, a construção do sistema offshore contemporâneo, incluindo o caso do primeiro-ministro islandês que caiu com os Panama Papers, a estimativa publicada pela Tax Justice Network de vinte e um a trinta e dois biliões de dólares em património privado em paraísos fiscais, e o aperfeiçoamento do trust na Ilha de Man através de firewall provisions, a Lei de Terras de 1850 e o contrato social que nunca foi assinado por quem não tinha propriedade, a titulação de terras quilombolas ainda pendente, o imposto brasileiro sobre grandes fortunas – previsto na Constituição de 1988 e nunca regulado em trinta e sete anos –, o programa russo de “créditos por ações”, que fabricou oligarcas por desenho estatal deliberado, a legislação técnica (dados pessoais, anti-spam, sigilo bancário, criptoativos) que protege por dentro, e a arquitetura fiscal e societária que permite a transferência de património entre gerações com uma carga fiscal menor do que a que recai sobre o trabalho. Com vítimas reais, números que sangram, e a pergunta que ninguém faz.
Na série “Dolo por Design”, este é o ensaio jornalístico correspondente à outra metade do díptico sobre as leis que protegem quem já tem, dedicada à arquitetura da opacidade patrimonial. A primeira metade (sob o título “Feito para falhar: a desigualdade da condenação”, publicada na edição de 12 de Outubro de 2026) trata da desigualdade da condenação.
Introdução: quem escreve a lei?
Houve um tempo em que a lei dizia, sem rodeios, que o rei governava porque Deus o havia escolhido – e ninguém precisava de provar mérito além do próprio nascimento. Já ninguém fala assim. Mas alguém continua a escrever a lei que decide quanto imposto recai sobre o salário de quem trabalha e quanto recai sobre o lucro de quem já possui capital, e essas duas percentagens quase nunca são iguais.
A pergunta que este ensaio jornalístico coloca é directa: quem escreve a lei que, no dia seguinte, vai julgar precisamente quem a escreveu? Esta pergunta não é retórica no sentido vazio do termo: é uma pergunta institucional com resposta rastreável, capítulo a capítulo da história do direito ocidental, e a resposta muda raramente: quem já tem um lugar à mesa onde a lei é redigida.
O que se segue é um interrogatório, não uma narrativa: pergunta e resposta, como se cada século respondesse pelo anterior. O formato não é um acaso estilístico: uma lei que protege privilégio raramente se apresenta ao público como uma pergunta em aberto, apresenta-se como resposta já dada, técnica, neutra, fora de qualquer debate. Devolver-lhe a forma de pergunta é o primeiro passo para que volte a ser reconhecida como escolha.
.
Quem disse que o rei não respondia a ninguém?
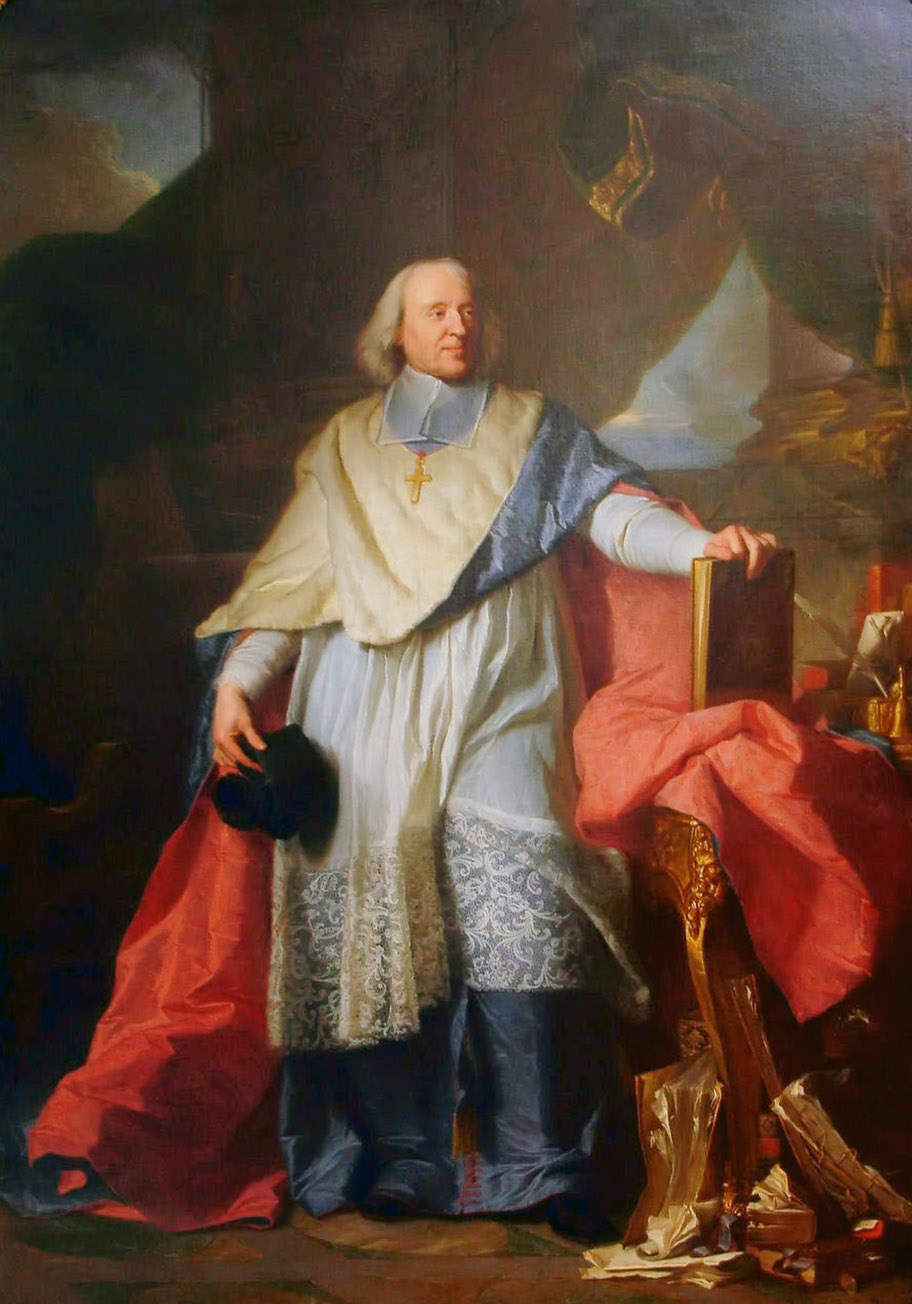
Jacques-Bénigne Bossuet, teólogo francês do século XVII, formulou com clareza teórica máxima a doutrina do direito divino: o monarca não responde a nenhuma autoridade terrena, porque o seu poder vem directamente de Deus. Não havia mérito a provar. Só nascimento a reconhecer.
.
E quem beneficiava desta doutrina, além do próprio rei?
Toda a estrutura feudal. O servo cedia uma parte substancial da própria produção agrícola ao senhor feudal, sob uma justificação que a Igreja ajudava a apresentar como ordem natural. A própria Igreja acumulava património através do dízimo obrigatório e de doações testamentárias, incentivadas pela promessa de benefício
espiritual póstumo (Duffy, 1997). As Cruzadas combinavam motivação religiosa com interesse territorial explícito (Riley-Smith, 2005). A caça às bruxas, séculos depois, incluía a confiscação dos bens da pessoa acusada, que revertiam precisamente para a autoridade que conduzia o processo (Levack, 2006).
.
Quando a escravatura foi abolida, quem é que a lei indemnizou?
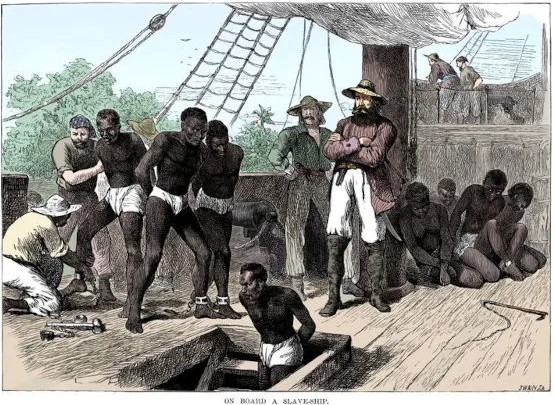
Não a pessoa escravizada. O Reino Unido contraiu, na abolição formal da escravatura em 1833, um empréstimo equivalente a uma fracção substancial do orçamento anual total do país, para indemnizar o proprietário pela “perda” patrimonial que a abolição representava. O contribuinte britânico só terminou de pagar esta dívida na década de 2010.
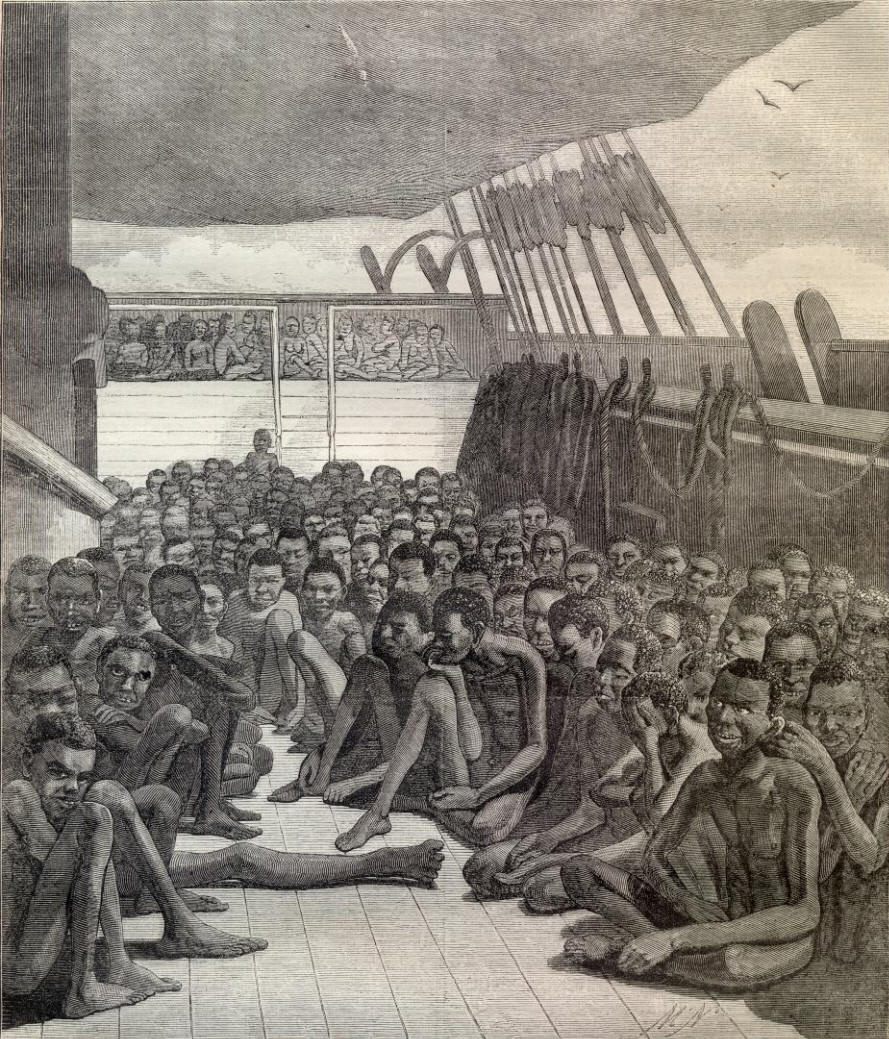
Quase dois séculos depois. E o que recebeu a vítima?
Nada em escala comparável. Nenhuma nação europeia que lucrou com o tráfico transatlântico indemnizou, na mesma proporção, quem foi escravizado ou os seus descendentes.
Traduzamos: o Reino Unido pagou, em valores actuais, cerca de 20 mil milhões de libras em indemnização a donos de escravos. Isso equivale a quatro mil milhões de salários mínimos brasileiros. Ou 200 milhões de anos de trabalho de uma pessoa a ganhar o salário mínimo. Os escravizados? Não receberam nada. E os seus descendentes? Herdaram a dívida, não o crédito.
.
Onde nasceu o sistema que hoje esconde património do Mundo inteiro?
Londres, final da década de 1950. Um banco de origem soviética, receoso, em plena Guerra Fria, de uma apreensão norte-americana de depósitos em dólares, começou a manter reservas fora dos Estados Unidos da América (EUA). Um banco britânico percebeu que podia atrair esses dólares sem regulação americana. Nasceu o mercado do “eurodólar”. O governo britânico, que precisava de reconstruir Londres como centro financeiro depois do fim do Império, optou por não o regular com o mesmo rigor que aplicava ao próprio sistema interno.
E depois de Londres?
Território que continuava colónia ou dependência britânica (Ilhas Caimão, Ilhas Virgens Britânicas, Bermudas, Jersey, Ilha de Man) começou, a partir da mesma arquitectura de common law, a oferecer imposto próximo de zero e registo de empresas em poucas horas.
.
Foi isso ausência de Estado, ou um projecto do Estado?
Um projecto. Desenhado por um governo que reconheceu, no vazio regulatório voluntário, uma fonte de receita que a perda do Império já não garantia por outra via.
.
Que instrumentos jurídicos sustentam hoje esta arquitectura?
Dois, de origem diferente. O trust, de tradição inglesa, nasceu ligado à necessidade de um cavaleiro em cruzada deixar terras sob administração fiduciária – separa a propriedade numa camada jurídica e numa camada de usufruto, o que dificulta o rasto por uma autoridade fiscal de outra tradição. A fundação, de tradição romano-germânica, resolve o mesmo problema de outra forma: cria uma pessoa jurídica sem dono, que “pertence a si mesma”.
.
Estes instrumentos são ilegítimos em si mesmos?
Não. Famílias de classe média usam o trust há gerações para planeamento sucessório razoável. O que este ensaio examina não é o instrumento – é a escala e o propósito com que foi aplicado num caso concreto.
.
Há algum lugar que tenha aperfeiçoado este instrumento ao ponto de o tornar quase impenetrável, mesmo contra a ordem de um tribunal estrangeiro?
A Ilha de Man — uma Crown Dependency com oitenta mil habitantes, uma categoria jurídica que existe quase só para permitir esta frase: a ilha responde à coroa britânica, mas não ao parlamento britânico, e ninguém em Westminster vota as suas leis. Nesse intervalo entre pertencer e não pertencer, a ilha aperfeiçoou o trust com uma peça de engenharia jurídica chamada firewall provision, prevista na secção 63 da sua própria lei local de trusts (Trustee Act 1995 e reforma subsequente): um tribunal no Brasil, em Portugal ou em qualquer outro país pode emitir a ordem mais bem fundamentada do Mundo, determinando que o património de um trust seja entregue a um credor – a lei da Ilha de Man estabelece expressamente que essa ordem estrangeira não tem validade automática na ilha e só produz efeito se o próprio tribunal superior local decidir, por sua própria discricionariedade, reconhecê-la – uma decisão que o próprio texto legal foi escrito para tornar rara. Em 2022, o Reino Unido aprovou uma lei que obrigava proprietários estrangeiros de imóveis britânicos a, finalmente, divulgar os seus beneficiários efectivos – mas essa mesma lei, note-se, não exige registo de trusts nem de sociedades sem personalidade jurídica própria, deixando exactamente esta categoria de estrutura fora do alcance da nova exigência. A resposta de quem já usava a estrutura antiga não foi divulgar. Foi mudar para a estrutura que a nova lei se esqueceu de abranger.
A lei mudou. O desenho adaptou-se antes de a tinta secar.
Isto não é exclusivo da Ilha de Man – é o mesmo princípio, com sotaque diferente, em cada uma das jurisdições que formam aquilo a que um investigador já chamou o arquipélago da opacidade: as Ilhas Virgens Britânicas, onde hoje existem mais empresas registadas do que pessoas vivas na ilha; as Ilhas Caimão, cujo orçamento total é menor do que uma única multa que os bancos ali sediados já pagaram nos Estados Unidos; Jersey e Guernsey, que emprestaram à Ilha de Man a própria linguagem das firewall provisions; o Luxemburgo e a Irlanda, que fazem o mesmo trabalho dentro da própria União Europeia, com um verniz de legalidade comunitária que as Caraíbas nem sequer precisam de fingir. Nenhuma delas se define em documentos oficiais como paraíso fiscal – todas se definem como “centro financeiro internacional”, a mesma reciclagem de vocabulário que transforma uma associação de protecção veicular com capital social zero numa “cooperativa de mútuo”.
O que revelou uma fuga de documentos em 2016?
Mais de duzentas mil empresas de fachada, registadas em nome de clientes espalhados pelo planeta, incluindo um chefe de Estado em exercício e uma organização criminosa documentada – através de um escritório de advogados da América Central.
.
E ano e meio depois?
Uma segunda fuga, de dimensão documental ainda maior, mas com outro perfil de cliente: multinacionais que procuravam optimização fiscal dentro da margem que o direito internacional, fragmentado por jurisdições, permite.
.
O que revelou uma terceira fuga, em 2014, sobre acordos fiscais?
Mais de trezentos acordos confidenciais entre uma consultora de auditoria internacional e a autoridade fiscal de um pequeno país europeu, que reduziam a carga fiscal de multinacionais a uma fracção inferior a um por cento do lucro global – negociados em segredo, só expostos por uma fuga de informação, não por fiscalização de rotina.
.
Quem regula o comité internacional que devia, precisamente, impedir tudo isto?
Os mesmos países cujo próprio território, num capítulo separado da sua política externa, funciona segundo uma lógica de opacidade equivalente àquela que o comité formalmente combate noutros lugares.
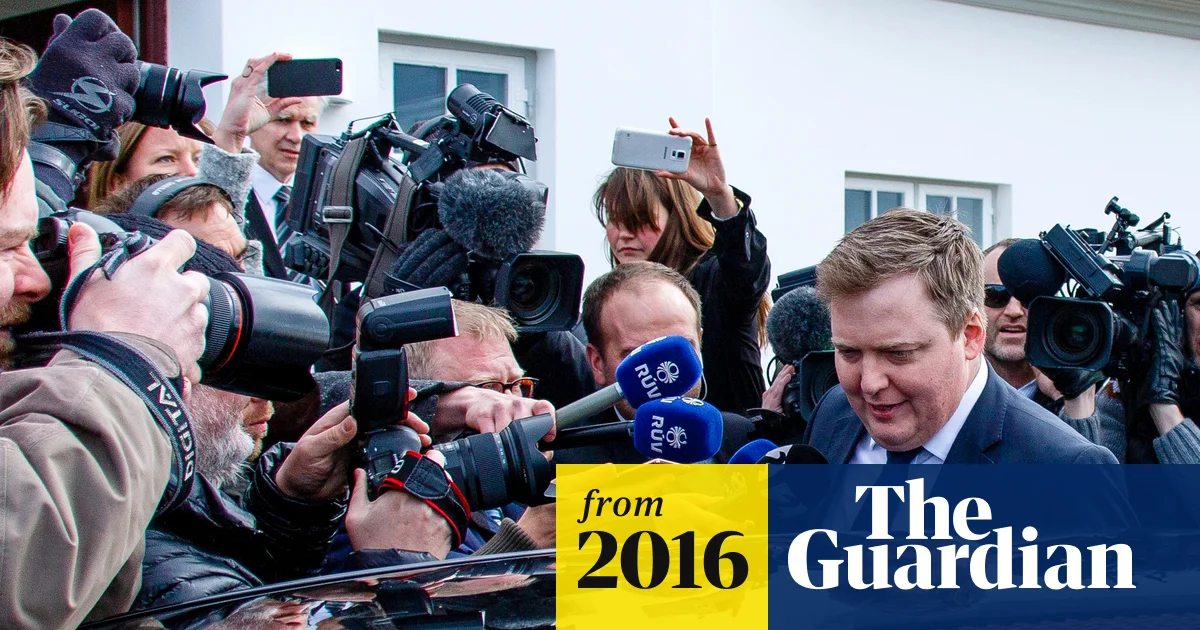
A fuga de 2016 chegou mesmo a derrubar um chefe de governo, ou ficou-se por um nome genérico?
Derrubou pelo menos um, de forma directa e rastreável. O caso mais citado de consequência política imediata foi o do primeiro-ministro islandês Sigmundur Davíð Gunnlaugsson, que se demitiu a 5 de abril de 2016, depois de o ICIJ e parceiros de comunicação social terem revelado que ele e a esposa, Anna Sigurlaug Pálsdóttir, possuíam em conjunto uma empresa offshore nas Ilhas Virgens Britânicas, a Wintris Inc.
Gunnlaugsson não tinha declarado, em 2009, ao entrar no parlamento, que era co-titular, através da Wintris, de obrigações dos bancos islandeses que colapsaram após a crise de 2008 – os mesmos bancos com cujos credores negociava enquanto primeiro-ministro. Vendeu a sua parte na Wintris à esposa por um dólar, no último dia de 2009. A demissão ocorreu depois de protestos em massa e foi a primeira consequência política directa dos Panama Papers. Ainda assim, Gunnlaugsson manteve-se como líder do partido e voltou a candidatar-se nos anos seguintes: prova de que “sair do cargo” e “responder criminalmente pelo acto” são, mesmo no caso mais citado, dois desfechos muito diferentes.
.
E quanto está, ao todo, escondido neste sistema?
nas mãos de 0,01% mais rico do Mundo.(expresso.pt)
Uma estimativa publicada pela Tax Justice Network calcula que entre vinte e um e trinta e dois biliões de dólares em património privado estão depositados em jurisdições de baixa ou nula tributação em todo o Mundo – um valor que, mesmo na estimativa mais conservadora, ultrapassa o PIB anual somado dos Estados Unidos e do Japão (Henry, 2012; Tax Justice Network). Grande parte deste património nunca aparece em nenhuma estatística nacional de desigualdade, porque a desigualdade é medida a partir do património declarado – e o património que este ensaio documenta foi estruturado, por desenho, precisamente para nunca precisar de ser declarado.
.
A que é que isto faz lembrar?
Ao panóptico de Jeremy Bentham – uma prisão desenhada para que o observado nunca soubesse se estava a ser observado. Aqui a lógica inverte-se: quem está na torre sabe com certeza que não vai ser observado com o mesmo rigor que aplica a quem está lá fora.
.
A herança: quem paga e quem não paga
A maioria dos sistemas fiscais contemporâneos tributa herança e doação a uma taxa mais baixa do que o trabalho ao vivo – quando tributa, porque uma parte substancial das jurisdições isenta totalmente o património herdado, desde que estruturado a tempo através de trust ou fundação.
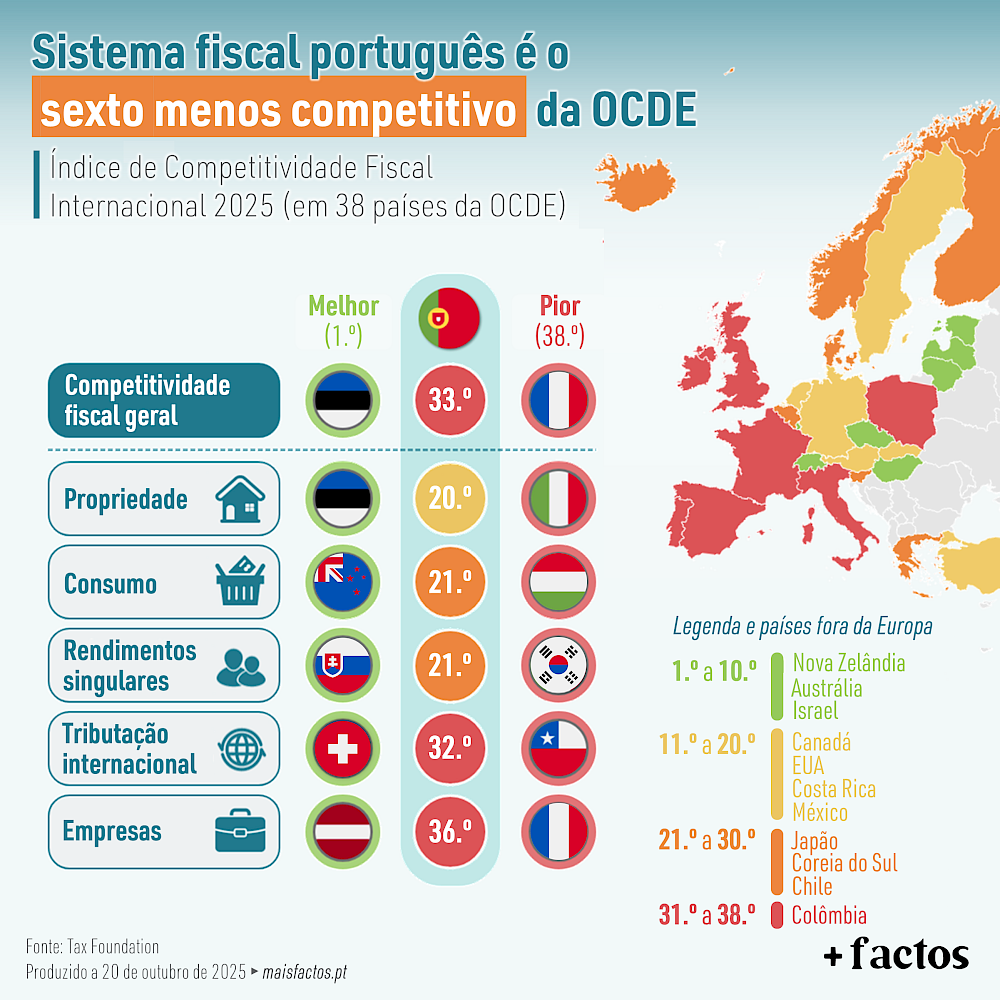
No Brasil, o imposto sobre transmissão por morte e doação (ITCMD) situa-se, consoante o grau de parentesco, entre 4% e 8%, variando entre estados. O imposto sobre o rendimento do trabalho pode chegar aos 27,5% – sem contar contribuições sociais, que elevam a carga total acima dos 40%.
Traduzamos: quem herda R$ 10 milhões no Brasil paga, no máximo, R$ 800 mil de imposto.
Quem ganha R$ 10 milhões ao longo de uma vida de trabalho paga, em média, mais de R$ quatro milhões.
O resultado é um sistema em que nascer rico gera uma vantagem fiscal cumulativa que nascer pobre e trabalhar arduamente nunca alcança, por desenho, não por acaso de aplicação da lei.
Isto é apenas impressão, ou há dados oficiais que confirmam a assimetria à escala nacional?
Há, e vêm de dentro do próprio Estado que a tolera. Um estudo do economista Gabriel Zucman, em parceria com o Ministério da Fazenda brasileiro, publicado em 2025, calculou que o um décimo por cento mais rico do país paga uma taxa efectiva de vinte vírgula seis por cento sobre o rendimento total – incluindo todas as fontes de rendimento, não só o salário –, enquanto o trabalhador de rendimento médio paga uma taxa efectiva de quarenta e dois vírgula cinco por cento.
(instagram.com/comunidadeculturaearte)
O Sindicato Nacional dos Auditores da Receita Federal publica, há anos, estudos semelhantes sobre a perda de receita causada por benefícios fiscais concentrados no topo da distribuição de rendimento – os dados que o estudo de 2025 tornaria públicos em grande escala já existiam, também há anos, dentro da própria Receita Federal, produzidos por auditores que sabiam exactamente o que mostravam. Um auditor sénior da Receita Federal descreveu a lógica do próprio sistema, numa entrevista ao jornal Valor Econômico, com uma frase que resume, sozinha, grande parte do argumento de toda esta série: “A nossa tarefa é arrecadar dentro da lei. A lei foi escrita por quem tem interesse em que a arrecadação fique limitada. Somos muito eficientes dentro de um perímetro desenhado com buracos.”
O que falta não é capacidade técnica – o sistema brasileiro de informação fiscal já tem a capacidade de cruzar declarações de imposto sobre o rendimento, rendimentos de dividendos declarados e estruturas offshore, quando declaradas. O que falta é o mandato político para autorizar esse cruzamento em larga escala e com consequência real – a mesma distância, já exaustivamente documentada nesta série, entre capacidade técnica disponível e vontade política de a exercer.
E não existe, no Brasil, uma norma constitucional específica para tributar grandes fortunas, à parte a herança?
Existe – e é talvez o caso mais claro de toda esta série de uma lei que existe no papel há mais de uma geração inteira sem nunca ter sido aplicada. O artigo 153, inciso VII, da Constituição de 1988, atribui à União a competência para instituir um “imposto sobre grandes fortunas”, nos termos de lei complementar. Trinta e sete anos após, a promulgação da Constituição, essa lei complementar nunca foi aprovada pelo Congresso Nacional – a norma constitucional permanece, tecnicamente, em vigor e disponível, mas sem qualquer efeito prático, porque a norma que regularia a sua cobrança nunca saiu do papel. Dezenas de projectos de lei complementar que tentaram regular o imposto foram apresentados ao Congresso ao longo destas quase quatro décadas – nenhum foi levado a votação até ao fim do processo legislativo. Em nenhum momento deste período a norma foi revogada, o que exigiria debate público e uma votação explícita contra a tributação de grandes fortunas; a estratégia mais eficaz, ao longo de décadas, foi mais simples – nunca deixar a lei complementar necessária chegar à votação final, mantendo o texto constitucional como promessa permanentemente adiada, nunca como direito abertamente revogado.
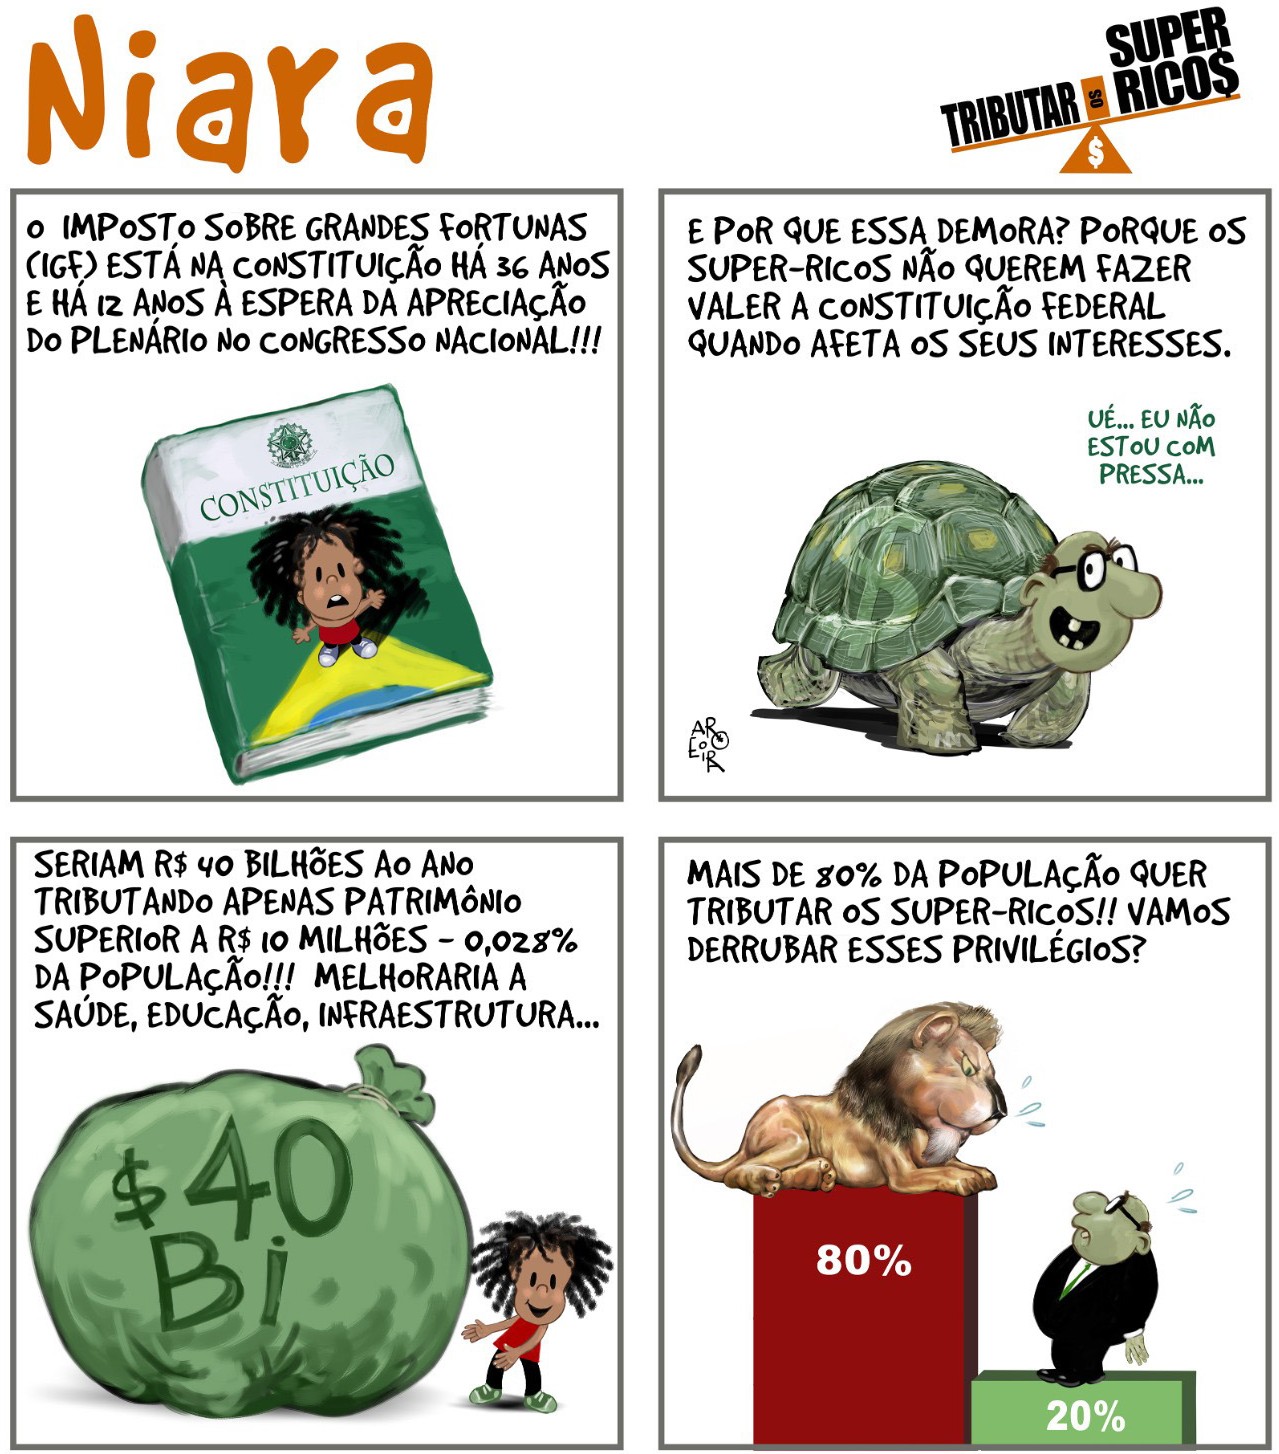
O padrão repete-se, com variação nacional, em economias desenvolvidas e em desenvolvimento: uma proposta de tributação adicional sobre grandes fortunas ou património líquido acima de determinado limiar é amplamente discutida em campanhas eleitorais, apoiada por maioria expressiva em sondagens de opinião em praticamente todos os países onde foi perguntada, e sistematicamente arquivada, enfraquecida ou nunca regulada no processo legislativo que se segue à eleição. A França instituiu o seu imposto sobre grandes fortunas e voltou a extingui-lo em 2017, substituindo-o por uma versão que incide apenas sobre património imobiliário e exclui activos financeiros do cálculo. Não é falta de instrumento jurídico disponível – é a distância, medida década após década, entre o texto que autoriza a cobrança e a votação final que a tornaria exequível.
Uma constituição pode autorizar durante décadas algo que nunca precisa de acontecer – basta que ninguém vote, nem a favor nem contra, a lei que faltava para tornar a autorização real.
E enquanto o imposto sobre grandes fortunas nunca sai do papel, há isenções que saem do papel com notável facilidade, quando o bem beneficiado é de outra natureza?
Há, e a assimetria é instrutiva. O Brasil manteve, ao longo de diferentes governos, um regime fiscal favorecido para aeronaves executivas e embarcações de recreio – incluindo redução ou isenção do imposto sobre produtos industrializados para jactos e jet-skis em determinadas situações, historicamente justificado como incentivo à indústria nacional de aviação e náutica, não como benefício ao comprador do produto final.
O estafeta que trabalha para uma aplicação de entregas, de bicicleta ou de mota, paga imposto sobre cada refeição entregue, retenção de imposto sobre o rendimento caso tenha vínculo formal, e uma taxa da aplicação, descontada antes mesmo de o dinheiro chegar à sua conta – uma carga fiscal e de custo operacional que recai sobre um valor de poucos reais por entrega, sem isenção equivalente para uma ferramenta de trabalho que pode ter de comprar.
Carro de luxo, iate e avião privado concentram, historicamente, isenção ou taxa reduzida, justificada por fomento industrial; bicicleta de entrega, capacete e colete de segurança do estafeta raramente aparecem em qualquer política de incentivo fiscal equivalente.
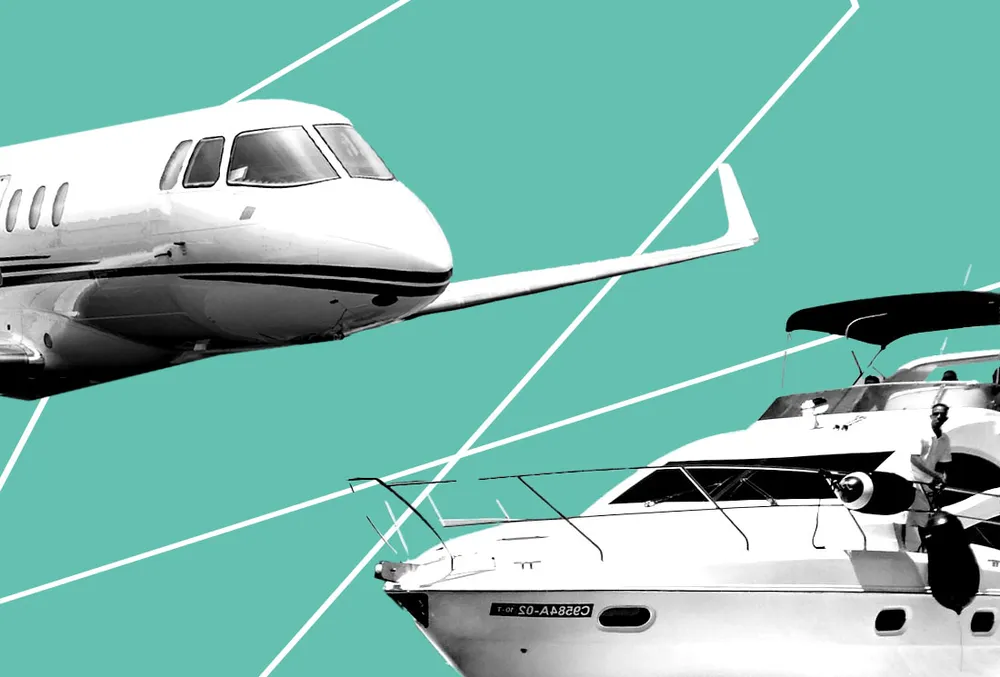
O padrão não é exclusivo do Brasil. Diversas jurisdições europeias isentam, historicamente, o combustível de aviação em voos internacionais da tributação que incide sobre o combustível rodoviário do dia-a-dia – razão pela qual um voo em jacto privado, por quilómetro percorrido, carrega com frequência uma carga fiscal proporcionalmente menor do que a gasolina que qualquer motorista de aplicação abastece diariamente.
Não é um acidente isolado de técnica fiscal num único país – é o mesmo mecanismo, já testado repetidamente por esta série, aplicado a um bem de consumo em vez de a património herdado: o objecto ligado a quem já tem poder de compra recorrente encontra uma isenção especialmente construída para ele; o objecto ligado a quem trabalha para sobreviver raramente encontra isenção equivalente, porque não existe categoria de lobby organizada que defenda, com a mesma intensidade, o interesse fiscal do estafeta.
O regime específico de incentivo fiscal a aeronaves de negócio e embarcações de recreio variou ao longo de diferentes governos; o mesmo se aplica à isenção do imposto sobre combustível de aviação em voos internacionais em várias jurisdições europeias – a taxa exacta, o ano de vigência e o alcance específico de cada isenção devem ser confirmados junto de fontes fiscais primárias antes da publicação.
A terra, a propriedade, e o contrato que ninguém assinou
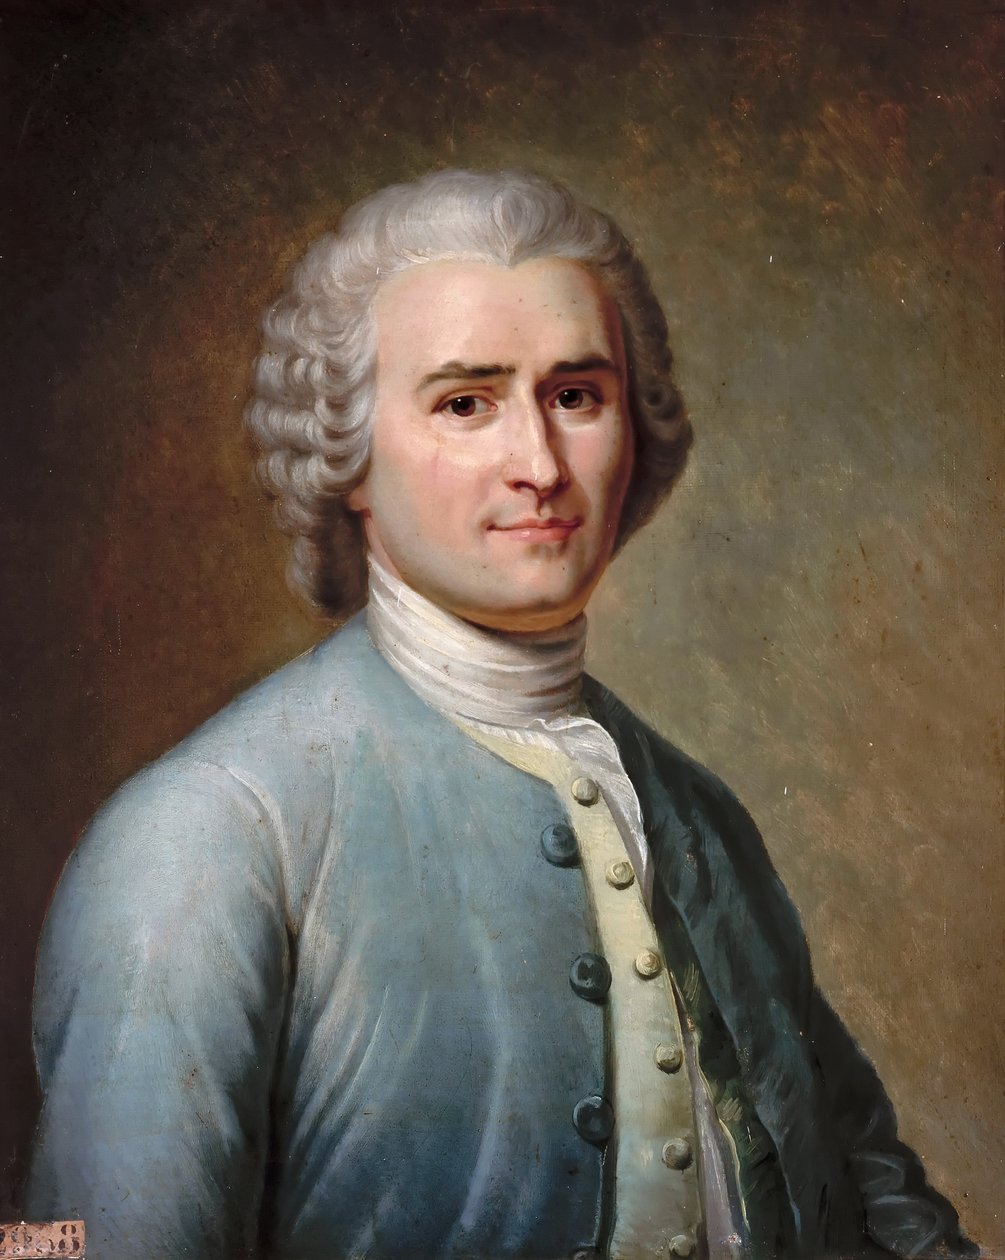
por Jean Edouard Lacretelle. (meisterdrucke.pt)
Jean-Jacques Rousseau descreveu, no século XVIII, o contrato social como o acordo fundador que legitimaria a autoridade do Estado sobre o indivíduo. Porém, o próprio Rousseau já observava, com uma desconfiança rara para a época, que o primeiro homem que cercou um pedaço de terra e disse “isto é meu” tinha fundado a sociedade civil num acto de apropriação que mais ninguém fora consultado a aceitar (Rousseau, 1755). O contrato social raramente foi, na prática histórica, assinado por todas as partes que viria a vincular no futuro. Foi escrito por quem já tinha propriedade a proteger e, depois, apresentado como um acordo ao qual todos os outros já pertenciam, sem nunca terem sido convidados para a mesa onde a redacção aconteceu.
O Brasil oferece um exemplo particularmente claro desta arquitectura, e ele começa ainda antes da Lei de Terras. Desde o início da colonização, Portugal distribuía terra através da sesmaria – uma doação de terra concedida por autoridade régia que, na prática, exigia recursos que só quem já tinha capital conseguia mobilizar: reunir mão-de-obra e investimento suficientes para “aproveitar” a terra doada, sob pena de perda, era uma condição que, desde o primeiro dia da colónia, filtrava quem, por já possuir património prévio, teria acesso a mais terra. Quem não tinha capital para requerer uma sesmaria, ocupava terra de facto, sem título formal – a posse, uma prática que persistiu à margem do sistema oficial durante séculos, sempre numa posição jurídica mais fraca do que quem tinha documento.
A Lei de Terras de 1850 – promulgada no mesmo ano em que o Brasil, sob pressão britânica, pôs fim formal ao tráfico transatlântico de pessoas escravizadas através da Lei Eusébio de Queirós – determinou que, a partir daí, terra devoluta só podia ser adquirida por compra, nunca mais por posse e ocupação, como fora possível até então. Mais de um século depois, a Constituição de 1988 tentaria corrigir parte desta herança no artigo 186, ao condicionar a protecção constitucional da propriedade rural ao cumprimento de uma “função social” – produtividade, preservação ambiental, relação de trabalho adequada – e no artigo 68 do Acto das Disposições Constitucionais Transitórias, ao reconhecer directamente o direito das comunidades quilombolas remanescentes à terra que ocupam. Nenhum dos dois artigos, escritos com a intenção explícita de reverter o efeito de 1850, produziu, na prática administrativa das décadas seguintes, um ritmo de titulação comparável à velocidade com que a lei de 1850 tinha, no seu tempo, consolidado a propriedade de quem já tinha capital para comprar.
.
Foi isto um acidente de redacção legislativa, ou desenho deliberado?
A cronologia não permite acidente: a Lei de Terras foi aprovada no mesmo ano que a Lei Eusébio de Queirós, que pôs fim ao tráfico – o Império brasileiro sabia, com anos de antecedência, que a abolição viria, e organizou o acesso à terra de forma que a mão-de-obra recém-liberta continuasse dependente de trabalho assalariado ou semisservil na mesma propriedade onde antes fora possuída como escravizada, em vez de se tornar proprietária independente. Ao longo do século XX, o Brasil produziu sucessivas versões de um código florestal e sucessivas promessas de reforma agrária abrangente, capaz de redistribuir terra concentrada a quem a trabalha sem título – nenhuma dessas promessas foi cumprida numa escala que alterasse estruturalmente a concentração de terra herdada da sesmaria e reforçada pela lei de 1850.
Uma holding patrimonial hoje registada num paraíso fiscal contemporâneo tem alguma relação real com isto, ou é apenas metáfora?
É continuidade funcional, não recurso literário. A sesmaria colonial e a holding patrimonial hoje registada em Delaware, ou em qualquer outra jurisdição de baixa tributação, cumprem exactamente o mesmo papel: garantir que o acesso ao bem mais valioso disponível em cada época – a terra no século XVI, o capital financeiro em fluxo no século XXI – permanece ligado a quem já tem capital suficiente para operar dentro das regras formais que cada sistema exige. Nenhum mecanismo deste ensaio jornalístico nasceu do nada. Todos são actualizações tecnológicas de um código-fonte, escrito com tinta e assinatura de autoridade colonial há quinhentos anos: quem tem capital, acumula mais; quem não tem, fica de fora –não por acaso histórico, mas porque cada geração de legisladores teve, ao redigir a sua lei, a opção de corrigir esta herança, e escolheu repetidamente preservá-la.
E o acesso à justiça corrige hoje esta desigualdade de origem?
Raramente, e por razão estrutural: litigar exige tempo, dinheiro para advogado e capacidade de esperar anos por uma decisão final. Três recursos distribuídos na população geral exactamente na mesma proporção desigual que a Lei de Terras ajudou a fixar há mais de século e meio. Quem já tem património pode sustentar um processo durante anos, contratar o escritório mais qualificado, recorrer até à última instância.
Quem não tem património aceita, com frequência, um acordo pior do que aquele a que teria direito, simplesmente, porque não pode esperar que o processo termine – e o mesmo sistema de justiça que devia arbitrar de forma imparcial entre as partes acaba, na prática, por replicar a desigualdade de recursos que já existia antes de o litígio começar. O número de pessoas hoje presas no Brasil, maioritariamente negras e de baixo rendimento, mesmo antes de qualquer condenação definitiva – tema que o ensaio jornalístico anterior desta série examina em detalhe –, é a versão penal do mesmo mecanismo que a Lei de Terras já mostrava em forma patrimonial: a lei escrita por quem tinha propriedade a proteger continua, gerações depois, a produzir resultados desiguais para quem nunca teve propriedade alguma.
Esta desigualdade de origem tem, até hoje, um rosto concreto e um endereço concreto. Uma comunidade quilombola, núcleo remanescente fundado por uma pessoa escravizada que fugiu, reconhecida pela Constituição de 1988 com direito ao título definitivo da terra que ocupa, espera com frequência décadas pela titulação efectiva por parte do órgão federal competente – um processo que, num número relevante de casos documentados por organizações de defesa da terra, atravessa uma geração inteira sem qualquer conclusão, enquanto a propriedade rural vizinha, adquirida por compra dentro da lógica consolidada pela Lei de Terras de 1850, tem título registado, financiamento bancário disponível e capacidade de recorrer aos tribunais em prazo muito mais curto perante qualquer litígio de fronteira. Não é uma comparação hipotética: é o mesmo mecanismo de 1850, ainda em funcionamento, apenas com o processo administrativo do século XXI em vez da lei de compra do século XIX.
.
Há algum país que tenha tentado, deliberadamente, corrigir esta distância entre lei escrita e terra devolvida?
A Colômbia viu, após décadas de conflito armado interno com participação do Estado, guerrilha, paramilitares e organizações de narcotráfico, milhões de hectares de terra rural mudarem de dono sob coação – camponeses, muitas vezes sem título formal, expulsos por grupos armados que ocupavam a terra para cultivo de coca, controlo de rotas de tráfico ou simples demonstração de domínio territorial. O acordo de paz assinado em 2016 entre o governo colombiano e a maior guerrilha do país incluiu, entre as suas disposições centrais, o compromisso de devolução de terra a famílias deslocadas – uma das políticas mais ambiciosas de reparação agrária pós-conflito já tentadas na América Latina.
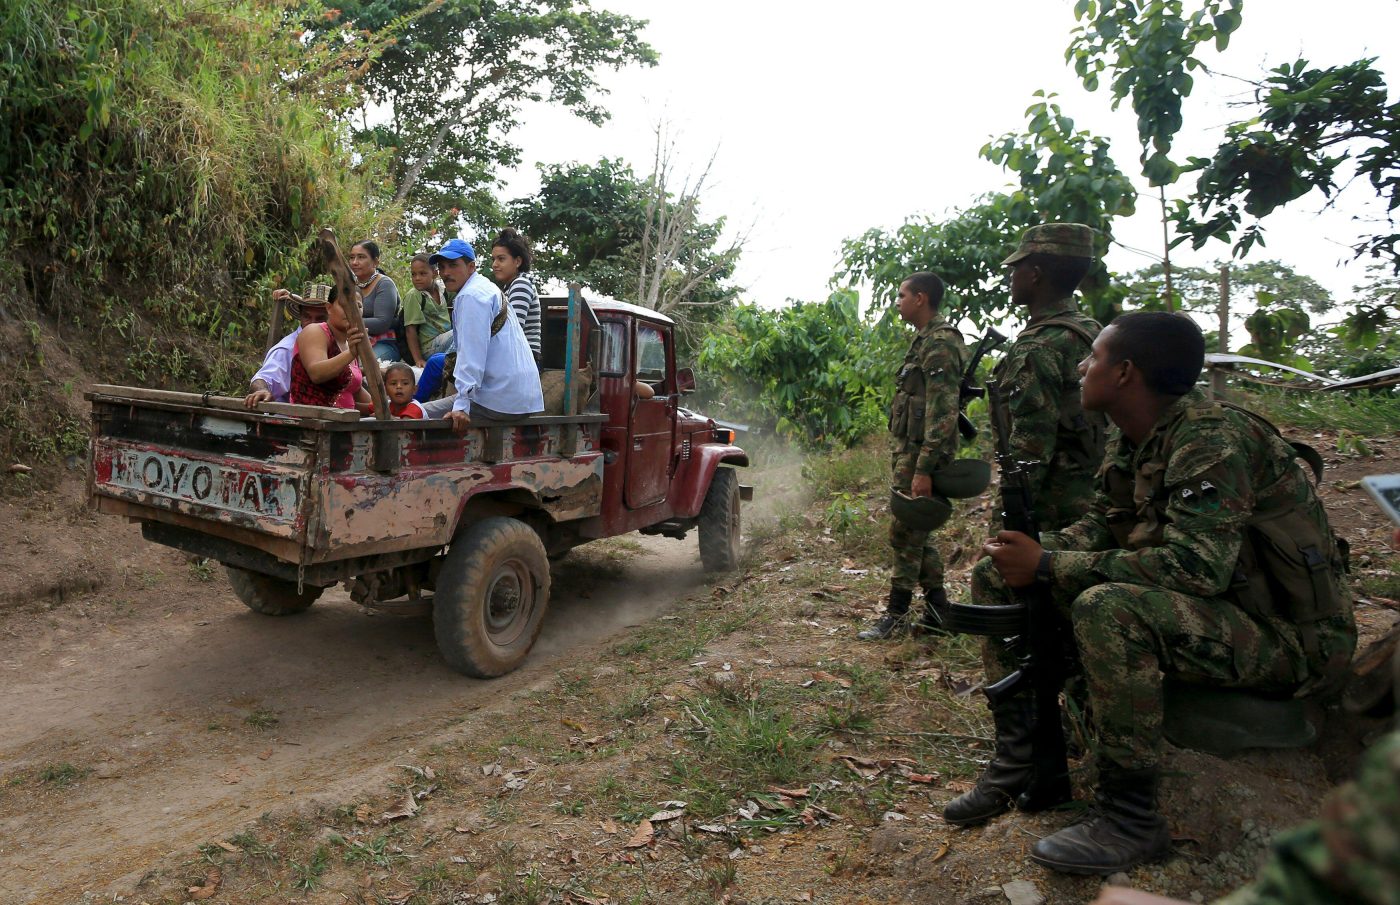
O ritmo de implementação manteve-se, porém, significativamente abaixo da meta original, tanto pela complexidade jurídica de cada caso – parte da terra ocupada foi revendida no caminho a compradores de boa-fé, sem conhecimento da origem violenta da posse – como pela violência renovada contra líderes camponeses que tentavam retomar efectivamente posse já devolvida judicialmente, exercida por grupos armados sucessores dos que tinham conduzido a expulsão original.
O caso colombiano liga-se directamente à Lei de Terras brasileira: em ambos, o Estado criou formalmente um mecanismo para corrigir uma distribuição de terra historicamente injusta – restituição pós-conflito na Colômbia, ainda que tardia, em contraste com a quase total ausência de reforma agrária efectiva no Brasil –, mas em ambos os casos a distância entre a lei escrita e a terra efectivamente devolvida a quem de direito continua a ser o espaço onde a arquitectura de captura, uma vez estabelecida, mais resiste à sua própria dissolução.
.
O franco CFA: colonialismo sem tropas
Catorze países africanos, antigas colónias francesas, usam uma moeda – o franco CFA – cuja ligação fixa ao euro é garantida por um depósito obrigatório de parte das suas reservas internacionais junto do Tesouro francês, um acordo que remonta a 1945 e que, mesmo após uma reforma formal em 2019, que reduziu essa percentagem e mudou o nome da moeda numa parte da região, manteve a arquitectura essencial: um país que não controla plenamente a própria moeda também não controla a própria política de desenvolvimento com a mesma liberdade que teria um país com moeda soberana.
Ainda é colonialismo, oitenta anos depois de o colonialismo formal ter terminado?
Este ensaio jornalístico regista o facto – depósito obrigatório, ligação fixa, origem em 1945 – e deixa ao leitor encontrar a palavra que melhor descreve a continuidade entre o que foi antes e o que ainda é.
Mas traduzamos o impacto: um comerciante em Dacar que importa arroz paga mais quando o Banco Central Europeu sobe a taxa de juro – mesmo que a colheita de arroz no Senegal tenha sido boa. A sua moeda reage à economia de Paris, não à de Dacar. E ele não pode escolher mudar isso.
.
A fábrica de oligarcas: quando o Estado desenha a própria captura
Há algum caso em que a captura institucional não ocorreu depois da lei ser escrita, mas foi incorporada na própria lei desde a primeira versão?
A Rússia pós-soviética oferece o exemplo mais claro. Após o colapso da União Soviética, no início da década de 1990, o país empreendeu um dos maiores programas de privatização de património estatal já vistos na História Económica moderna, transferindo, em poucos anos, o controlo de indústrias inteiras – petróleo, gás, mineração, telecomunicações – de propriedade estatal para propriedade privada.
Um mecanismo específico, conhecido como “créditos por acções” e autorizado por decreto presidencial de 1995, permitiu que um pequeno grupo de empresários bem posicionados financiasse o governo russo, então em crise fiscal grave, em troca de participações accionistas em empresas estatais extremamente valiosas – participações adquiridas através de leilões que o próprio decreto estruturou de forma a limitar concorrência real, a um preço muito abaixo do valor real do activo.
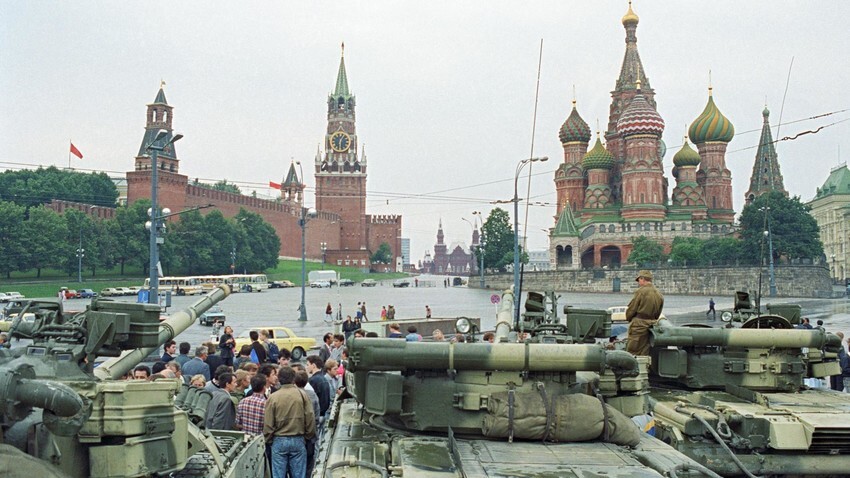
Aqui, a captura institucional não foi capturada por interesse privado depois de criada por uma autoridade pública neutra. Foi desenhada, desde o início, em negociação directa entre um governo em crise e o pequeno grupo de empresários que, a partir daí, ficaria internacionalmente conhecido como os oligarcas russos.
.
E o que aconteceu depois a estes oligarcas?
A relação entre eles e o poder político sofreu uma transformação significativa: de influência directa sobre decisões governamentais na década de 1990 para uma relação de subordinação a partir dos anos 2000, em que a preservação da fortuna passou a depender, cada vez mais explicitamente, de lealdade política ao poder central.
O episódio mais visível foi o de um empresário do sector petrolífero que, depois de demonstrar independência política que o Kremlin considerou excessiva, foi preso, e cuja própria empresa foi efectivamente renacionalizada através de um processo judicial e fiscal amplamente descrito por observadores internacionais como politicamente motivado. O oligarca russo não é, neste desenho, dono definitivo do património que recebeu – é beneficiário condicional, cuja continuidade depende de lealdade sustentada a quem, no topo do sistema político, mantém a capacidade de repetir a mesma operação de expropriação que originalmente o beneficiou.
Ainda assim, mesmo sob esta precariedade, o próprio oligarca russo raramente descreve o seu património como resultado de uma lotaria à partida. O mesmo mecanismo de reconstrução cognitiva que a experiência de Berkeley já documentou opera aqui com força idêntica, apesar da evidência de que a origem da fortuna foi, literalmente, uma lotaria política.
Após a invasão russa da Ucrânia em 2022, começou a operar um mecanismo diferente de confiscação de património ligado à Rússia em jurisdições ocidentais e, de forma notável, na própria Ucrânia: o Supremo Tribunal Anticorrupção ucraniano emitiu, em março de 2023, vinte e uma decisões de confiscação contra património privado com ligação russa, somando mais de setenta milhões de dólares nesse grupo específico, enquanto um mecanismo paralelo, sob autoridade directa do presidente ucraniano, já tinha canalizado cerca de mil milhões de dólares provenientes de activos de dois bancos de origem russa para o orçamento do Estado.
É mais uma camada da mesma pergunta que, entretanto, se levantou: a expropriação aqui não vem do Kremlin a disciplinar lealdade interna, vem de um Estado estrangeiro em guerra, que usa o mesmo instrumento jurídico de confiscação que a Rússia usava internamente contra os seus próprios oligarcas, agora dirigido de fora para dentro.
O oligarca nunca escolheu a régua que mediria o seu próprio património como mérito. Também não escolheu, décadas depois, a régua com que uma Ucrânia em guerra o confiscaria de volta. As duas réguas foram, bem vistas, desenhadas pela mesma lógica: quem detém o poder no momento decide sozinho o que conta como propriedade legítima.
A mudança que ninguém assinou sozinho
Como é que o interesse privado se transforma em texto de lei, sem que a autoria original precise de aparecer em lado nenhum do processo?
Através de um mecanismo técnico, replicável em praticamente qualquer sistema legislativo do Mundo, em três passos que, isoladamente, raramente constituem ilegalidade. Primeiro, a identificação de um decisor com poder para propor ou relatar legislação relevante para o sector interessado, seguida do fornecimento de conteúdo técnico já pronto, pelo próprio interessado – uma minuta de lei, dados estatísticos, um argumento jurídico –, apresentado como apoio técnico, não como interesse comercial directo.
researchgate.net)
A distinção entre “fornecer informação técnica para apoiar uma decisão informada” e “escrever a própria lei que beneficia o autor” é, na prática legislativa de praticamente qualquer sistema democrático, uma linha extremamente ténue, e a maioria dos sistemas legislativos do Mundo nem exige, nem impede formalmente, que essa linha seja ultrapassada.
Segundo, o financiamento de campanha – um instrumento legal, regulado, publicamente declarado na maioria das democracias, que ainda assim cria uma relação de proximidade e de gratidão política entre doador e beneficiário que nenhuma regra de transparência, isoladamente, neutraliza. A doação não compra, tecnicamente, o voto específico do parlamentar em legislação futura. Todavia, garante, como bem documentado pela ciência política comparada, acesso mais fácil, reuniões mais rápidas e atenção mais atenta do que teria qualquer cidadão sem capacidade de doação equivalente.
Terceiro, e menos visível do que os dois anteriores, o controlo da agenda: antes mesmo de qualquer texto ser escrito, decidir que problema entra na agenda de discussão legislativa e qual não entra. Um sector com capacidade de mobilização suficiente não precisa apenas de escrever a lei que o beneficia, precisa também de garantir que a lei que o prejudica nunca chega perto de uma votação.
O que os três passos têm em comum é a quase total ausência de necessidade de ilegalidade explícita. Fornecer apoio técnico é legal. Doar a uma campanha dentro do limite legal é legal.
Priorizar a agenda é prerrogativa normal de liderança legislativa. A arquitectura de captura legislativa documentada por este ensaio, do limite de juros brasileiro ao franco CFA, não depende, na maioria dos casos, de que um dos três passos, isoladamente, seja crime. Depende da soma dos três, repetida com paciência suficiente para produzir um resultado que nenhum eleitor individual alguma vez teria tido como intenção de voto declarada: uma lei que, lida isoladamente, parece técnica e neutra; e, seguida até à origem, carrega a impressão digital de quem mais beneficiaria com a sua aprovação.
.
As pequenas leis que protegem por dentro
Nem toda a lei que protege quem já tem precisa de ser espectacular o suficiente para fazer manchete. Grande parte da arquitectura de opacidade documentada por este ensaio jornalístico assenta em legislação técnica, aparentemente neutra, redigida para um propósito declarado muito distante daquilo que acaba, na prática, por permitir.
Por exemplo?
A legislação de protecção de dados pessoais e a legislação anti-spam, desenhadas para proteger o cidadão comum de comunicação comercial indesejada, criam, como efeito secundário raramente discutido, uma barreira jurídica adicional contra o jornalista de investigação ou o investigador que tenta reconstruir uma rede de comunicação entre empresas de fachada.
O mesmo escudo jurídico que impede o spam de chegar à caixa de correio do cidadão também impede um investigador de aceder a metadados de comunicação empresarial que poderiam revelar coordenação entre entidades juridicamente separadas mas efectivamente controladas pela mesma pessoa. A legislação de sigilo bancário, originalmente desenhada para proteger o titular de conta comum de divulgação inadequada, opera com a mesma lógica dupla: protege, na exacta mesma medida, quem tem pouco a esconder e quem tem muito a esconder, porque a lei não distingue entre os dois tipos de segredo quando redigida em termos suficientemente gerais.
E as criptomoedas mudaram este padrão, ou apenas trocaram o material da parede?
Trocaram o material, mantiveram a arquitectura. A fragmentação societária que este ensaio jornalístico documentou – trust, fundação, holding em múltiplas jurisdições – cumpre, para o património tradicional, exactamente a função que uma carteira de criptoativos não custodiada, sem identificação obrigatória do titular num número crescente de redes descentralizadas, cumpre para o património digital: dificultar o rasto entre o valor movimentado e a pessoa física que dele beneficia.
A diferença prática está na velocidade e na fronteira: uma transferência de criptoactivos atravessa jurisdições em minutos, sem precisar de advogado, sem precisar de banco correspondente, sem precisar da autorização de nenhuma autoridade intermediária. A “velocidade assimétrica” que a arquitectura de captura estrutural já descrevia para o capital financeiro tradicional encontra, na criptomoeda, a sua versão até agora mais rápida e mais difícil de auditar.
Reguladores em todo o Mundo ainda debatem, hoje, como aplicar a este tipo de activo a mesma exigência de identificação do titular que já existe para contas bancárias tradicionais. E cada ano de atraso nessa regulação é, na prática, mais um ano de vazio regulatório, equivalente ao que Londres ofereceu ao eurodólar em 1957, ou ao que a Suíça institucionalizou em 1934: ausência de regra não é ausência de escolha, é a escolha de deixar a regra por escrever.
A mudança de função?
Não. A palavra mudou. A função de justificar hierarquia sem exigência de mérito manteve-se exactamente a mesma.
.
E quem decide, afinal, o que conta como crime?
A mesma estrutura que decide quem escreve a lei. Um comité internacional de normas financeiras define o que conta como “alto risco” de branqueamento de capitais. E é composto por representantes dos mesmos países cujo próprio território, como este ensaio jornalístico já mostrou, funciona segundo uma lógica de opacidade equivalente. A pergunta “o que é crime?” nunca foi puramente técnica. Foi, desde o direito divino até ao acordo fiscal secreto, uma pergunta política, respondida por quem já tinha interesse directo na resposta.
.
Pode um país com índice de desenvolvimento humano muito elevado esconder, ainda assim, a mesma desigualdade?
Pode, e esconde-a com notável eficiência. A Suíça figura, ano após ano, entre os primeiros lugares do Índice de Desenvolvimento Humano (IDH) das Nações Unidas – uma média nacional de esperança de vida, educação e rendimento que coloca o país, por esta métrica, entre os mais bem-sucedidos do planeta. A média é, porém, exactamente o tipo de número que este ensaio já mostrou ser capaz de esconder mais do que revelar: o mesmo país que exibe uma média de riqueza invejável abriga, lado a lado, o trabalhador que se esgota em vários empregos para pagar a renda numa cidade como Genebra ou Zurique, e o titular de património protegido há gerações por um trust ou fundação suíça, com uma casa de campo nos Alpes que talvez nunca visite mais de duas semanas por ano.
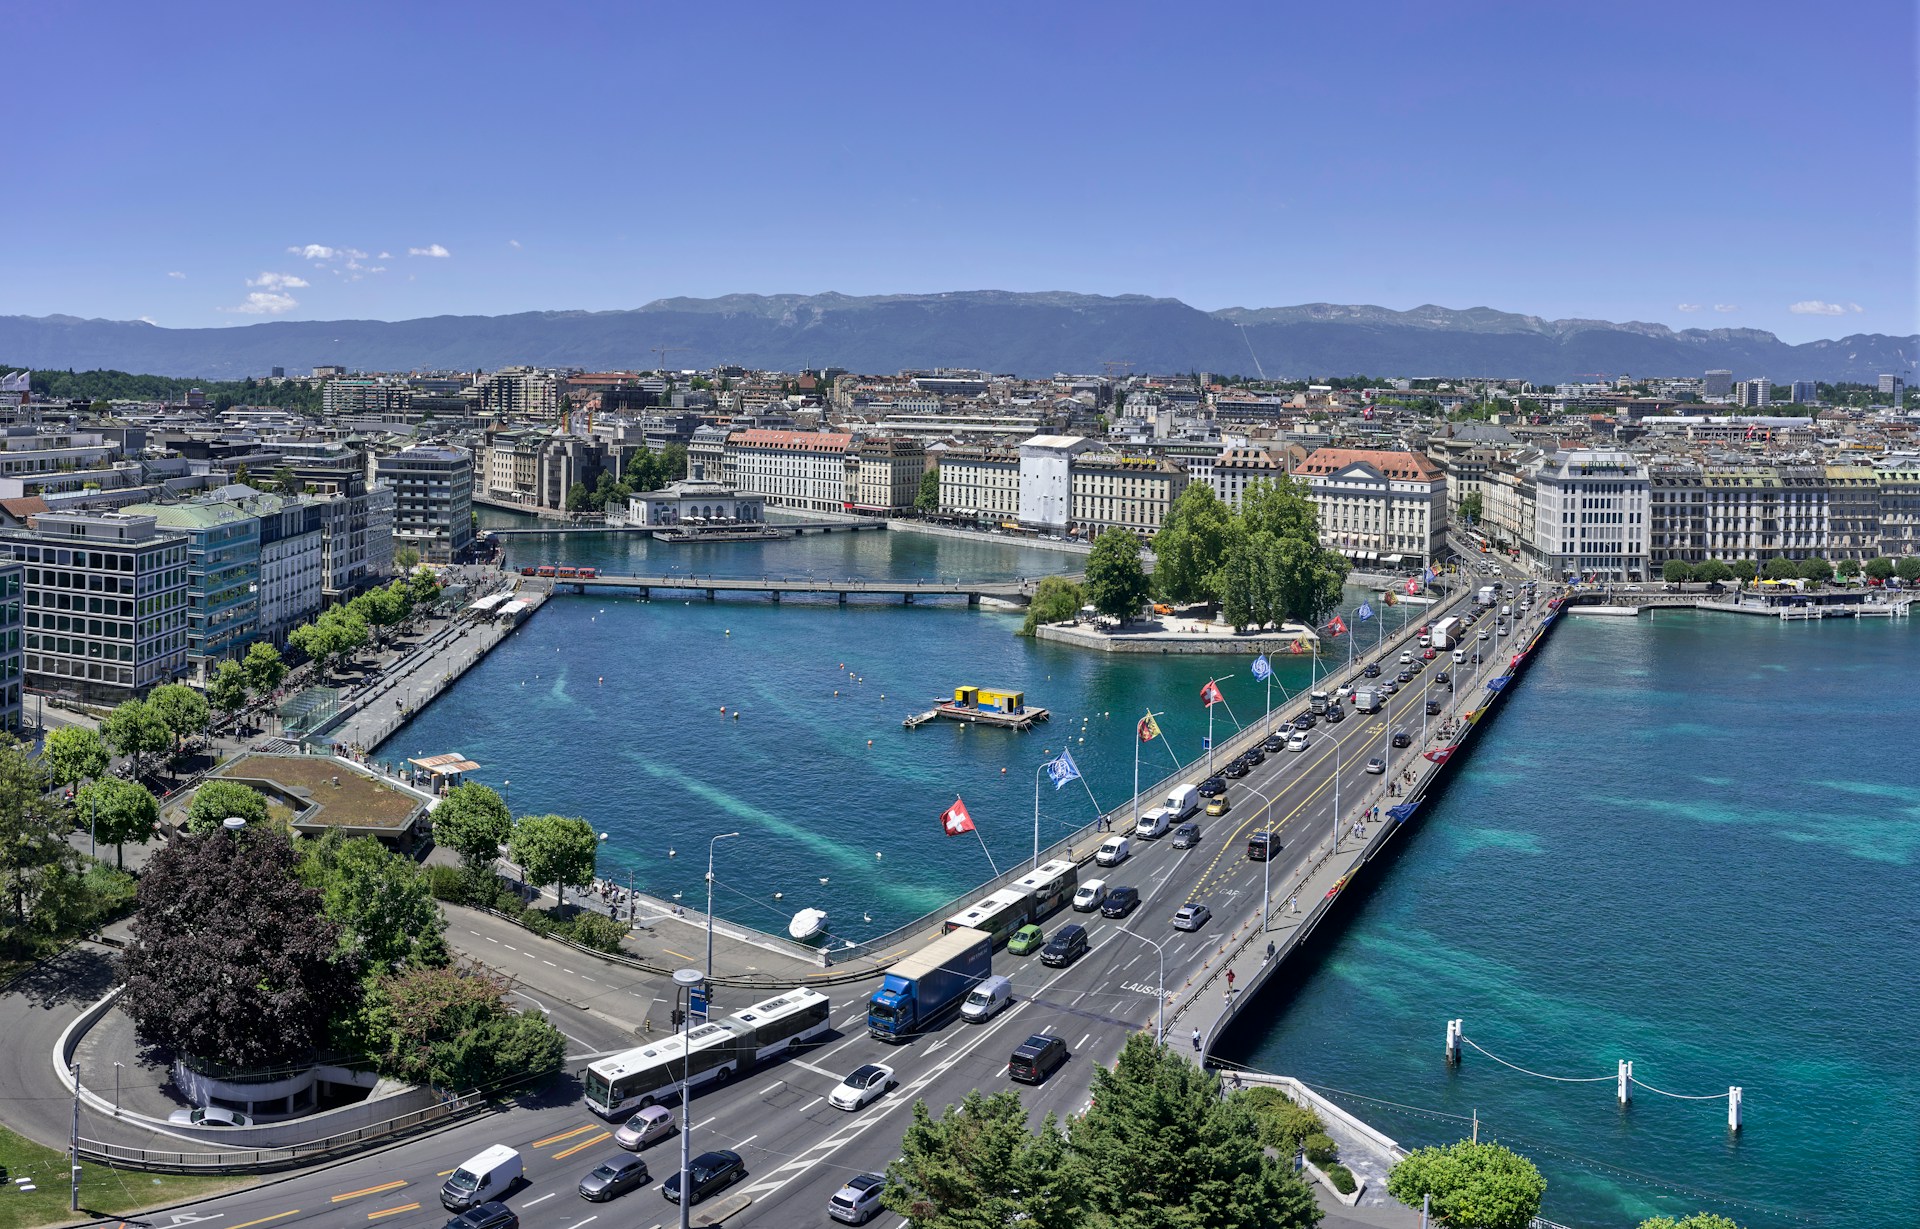
A distância entre os dois nunca aparece no índice agregado. O IDH mede a média nacional, não a distribuição interna. E um país pode ter, simultaneamente, algumas das melhores médias do Mundo e algumas das maiores distâncias internas entre quem trabalha até adoecer e quem já nasceu protegido pela mesma arquitectura fiscal que este ensaio jornalístico documenta desde a sua origem histórica.
.
Conclusão
A legislação que protege património acumulado não nasce, historicamente, de uma decisão política neutra. Nasce de negociação directa entre quem já detém uma vantagem e o sistema jurídico que, em teoria, deveria arbitrar de forma imparcial. Do direito divino à isenção de dividendos, do dízimo medieval ao acordo fiscal secreto do século XXI, do franco CFA à Lei de Terras de 1850, o mecanismo persiste: a hierarquia é mais fácil de manter quando a lei que a sustenta nunca precisa de se apresentar como escolha política – apenas como ordem natural das coisas, ou como formalidade jurídica demasiado neutra para exigir debate público.
O economista húngaro Karl Polanyi descreveu, numa obra sobre a origem do capitalismo industrial, como toda a transformação económica de grande escala exige, sobretudo, uma transformação jurídica que redefine o que pode ser comprado, vendido e possuído (Polanyi, 1944). A terra que se tornou mercadoria através do cercamento, a pessoa que se tornou mercadoria através da escravatura legalmente sancionada, os dados pessoais que se tornaram mercadoria através de um termo de utilização que ninguém lê. Cada parte deste ensaio documentou uma variação do mesmo tema polanyiano: o mercado não nasce livre e neutro, nasce de uma escolha jurídica específica sobre o que pode ser possuído e o que se pode fazer com essa posse; uma escolha em que, historicamente, quem já possuía mais teve sempre mais voz na sua formulação.
Quem escreve a lei que, no dia seguinte, vai julgar precisamente quem a escreveu? A resposta, séculos depois, mantém-se a mesma: quase sempre alguém que já conhecia a resposta antes de fazer a pergunta.
.
.
Referências bibliográficas:
BLOCH, Marc. Feudal Society. Chicago: University of Chicago Press, 1961 [1 939–1 940].
BOSSUET, Jacques-Bénigne. Politique tirée des propres paroles de l’Écriture Sainte. Paris, 1709. DUFFY, Eamon. Saints and Sinners: A History of the Popes. New Haven: Yale University Press,1997.
LEVACK, Brian. The Witch-Hunt in Early Modern Europe. Harlow: Pearson, 2006.
PISTOR, Katharina. The Code of Capital: How the Law Creates Wealth and Inequality. Princeton: Princeton University Press, 2019.
BOURDIEU, Pierre. “The Forms of Capital”. In: RICHARDSON, J. (org.). Handbook of Theory and Research for the Sociology of Education. Nova Iorque: Greenwood, 1986.
FREYRE, Gilberto. Casa-Grande & Senzala. Rio de Janeiro: Maia & Schmidt, 1933.
SOUZA, Jessé. A Elite do Atraso: Da Escravidão à Lava Jato. Rio de Janeiro: Leya, 2017.
POLANYI, Karl. The Great Transformation. Nova Iorque: Farrar & Rinehart, 1 944.
RILEY-SMITH, Jonathan. The Crusades: A History. New Haven: Yale University Press, 2005. SHAXSON, Nicholas. Treasure Islands: Tax Havens and the Men Who Stole the World. Londres: Bodley Head, 2011.
ICIJ. Panama Papers Investigation. Washington, D.C., 2016.
PARLAMENTO DO REINO UNIDO. Economic Crime (Transparency and Enforcement) Act 2022.Londres, 2022.
GOVERNO DA ILHA DE MAN. Trusts Act 1995 — firewall provisions. Douglas, Ilha de Man. FREELAND, Chrystia. Sale of the Century: Russia’s Wild Ride from Communism to Capitalism. NovaIorque: Crown Business, 2000.
CONSTITUIÇÃO DA REPÚBLICA FEDERATIVA DO BRASIL. Artigo 153, inciso VII (imposto sobre grandes fortunas). 1988.
ZUCMAN, Gabriel; MINISTÉRIO DA FAZENDA (BRASIL). Estudo sobre a tributação efectiva do topo do rendimento no Brasil. 2025.
SINDIFISCO NACIONAL. Estudos sobre a perda de receita por benefícios fiscais concentrados no topo da distribuição de rendimento.
VALOR ECONÔMICO. Entrevista com auditor sénior da Receita Federal sobre o desenho do perímetro fiscal.
SENADO FEDERAL / CÂMARA DOS DEPUTADOS.
Histórico dos projectos de lei complementar sobre o imposto sobre grandes fortunas, 1988–actualidade.
EUROPEAN PAPERS. Publicação académica sobre a confiscação de património russo pelas autoridades ucranianas, 2023.
UNIDAD DE RESTITUCIÓN DE TIERRAS (COLÔMBIA). Acompanhamento da restituição de terras prevista no acordo de paz de 2016.
DAL BÓ, Ernesto. “Regulatory Capture: A Review”. Oxford Review of Economic Policy, vol. 22, n.º 2, 2006.
STIGLER, George. “The Theory of Economic Regulation”. The Bell Journal of Economics and Management Science, vol. 2, n.º 1, 1971.
ROUSSEAU, Jean-Jacques. Discurso sobre am Origem e os Fundamentos da Desigualdade entre os Homens. 1755.
HENRY, James S. The Price of Offshore Revisited. Tax Justice Network, 2012.
GUARDIAN. “Iceland PM Sigmundur Davíð Gunnlaugsson steps aside after protests over Panama Papers”. Londres, 5 de abril de 2016.
COMISSÃO PRÓ-ÍNDIO / INCRA. Relatório sobre a titulação de território quilombola no Brasil. Brasília, dados consolidados por período.
.
Nota metodológica:
Os dados sobre a sesmaria, a Lei de Terras de 1850, a sua cronologia face à Lei Eusébio de Queirós, o regime de firewall provisions da Ilha de Man, o programa russo de “créditos por acções” e as confiscações ucranianas subsequentes, a restituição de terras colombiana pós-2016 e a existência e não regulação do imposto brasileiro sobre grandes fortunas (art. 153, VII da Constituição de 1988) foram verificados face ao dossiê de origem deste ensaio ou são factos jurídicos públicos facilmente verificáveis. O padrão de isenção fiscal para aeronaves de negócio e embarcações de recreio no Brasil, bem como a isenção de combustível de aviação internacional na Europa, reflectem debate público amplamente documentado, mas a taxa exacta, o ano de vigência e o alcance específico de cada isenção variam por período e devem ser confirmados junto de fontes fiscais primárias antes da publicação. O caso do primeiro-ministro islandês foi confirmado directamente na fonte primária do ICIJ (artigo original de 5 de abril de 2016); a estimativa de vinte e um a trinta e dois biliões de dólares em património em paraísos fiscais foi confirmada na fonte primária – James S. Henry, “The Price of Offshore Revisited” (Tax Justice Network, Julho de 2012) –, com base em quatro modelos de triangulação e dados do BIS, do FMI e dos relatórios anuais dos cinquenta maiores bancos privados globais.
.
………………………….
.
Nota do Director:
O jornal sinalAberto, embora assuma a responsabilidade de emitir opinião própria, de acordo com o respectivo Estatuto Editorial, ao pretender também assegurar a possibilidade de expressão e o confronto de diversas correntes de opinião, declina qualquer responsabilidade editorial pelo conteúdo dos seus artigos de autor.
.
05/11/2026